


Система раннего предупреждения: как банкам выявлять риски заёмщиков до появления просрочки
Корпоративное кредитование остается одним из ключевых направлений банковского бизнеса, однако стоимость ошибки в оценке рисков постоянно растет. По данным Банка России, объем просроченной задолженности по корпоративным кредитам составляет 3,2 трлн рублей, при этом более четверти юридических лиц и индивидуальных предпринимателей уже имеют просроченные обязательства. Корпоративный заёмщик редко становится проблемным внезапно. До ухудшения платёжной дисциплины могут снизиться финансовые показатели, измениться собственники, появиться значимые судебные споры, запросы государственных органов, сообщения о потере контрактов или другие негативные события. Каждый признак сам по себе не всегда означает проблему, но их сочетание и динамика требуют внимания.
Изменения по всем клиентам невозможно эффективно отслеживать вручную: аналитикам приходится работать с десятками систем, сопоставлять данные из внутренних источников и внешних сервисов, регулярно актуализировать методики контроля и анализировать документацию. Именно эту задачу решает специальное приложение в банке ТОП-20 РФ от резидента Сколково ФИС — система раннего предупреждения.
От проверки заемщика к непрерывному мониторингу
Система раннего предупреждения предназначена для своевременного выявления потенциальных сигналов возникновения проблем у заемщиков и связанных компаний, чтобы минимизировать риск возникновения просроченной задолженности. Решение позволяет контролировать:
- финансовые показатели — динамику чистых активов, отчётности и других параметров, заданных риск-политикой банка;
- корпоративные изменения — сведения о собственниках, бенефициарах, руководителях и связанных компаниях;
- арбитражную практику — новые дела, изменения по действующим делам и судебные акты по организациям из списка мониторинга;
- входящие документы — запросы государственных ведомств, правоохранительных и иных организаций, а также обращения граждан;
- внешнее информационное поле — негативные публикации, потерю контрактов, массовые увольнения, чрезвычайные и иные значимые события.
В основе решения — непрерывный прозрачный мониторинг и гибкая настройка правил. Специалисту банка не нужно вручную просматривать изменения по всему портфелю и регулярно собирать информацию из разных источников: система автоматически анализирует информацию из внутренних банковских систем и внешних сервисов и документов. Данные объединяются в общей витрине и досье клиента. Система не просто хранит документы, а превращает их содержание в структурированные сведения: определяет отправителя и объекты запроса, выделяет действия и основания, находит участников дела, суммы требований, категории споров и другие значимые сущности. Эти факты сопоставляются с финансовыми и корпоративными данными, после чего проверяются по настраиваемым правилам.
При этом бизнес-пользователь с помощью инструмента настройки бизнес-правил может самостоятельно изменять алгоритмы проверки, формировать расписание их выполнения и предварительно тестировать новые правила до их запуска в промышленном контуре, в том числе на исторических данных. Правила могут учитывать не только отдельное событие, но и их сочетание и динамику по портфелю. Например, если за короткий период к одному заемщику появляется большое количество похожих исков или существенно растет совокупная сумма требований, то такая динамика требует внимания. Система позволяет формализовать многосоставные сценарии: контролировать количество событий за период, совокупные суммы требований, частоту их возникновения и другие параметры, чтобы выявлять изменения на уровне отдельного дела и в масштабе портфеля.
Таким образом, главной задачей специалиста становится не поиск и первичная оценка сигнала среди массива данных, а подбор релевантных действий при возникновении проблем. Если раньше ручной разбор первичных данных требовал значительных ресурсов команды и повышал риск пропуска критичного события, то теперь около 90% поступающих документов не требуют внимания эксперта. Система берет на себя последовательную обработку всего потока первичной информации и концентрирует внимание специалиста только на значимых событиях, сохраняя доступ к исходным данным и документам для проверки.
Как формируется единый сигнал:
1. Собрать данные. Витрина регулярно пополняется сведениями из банковских систем и внешних сервисов, а также документами и материалами из источников мониторинга.
2. Подготовить информацию. Структурированные показатели нормализуются, а сканы и тексты распознаются; из документов извлекаются сущности, факты и их атрибуты.
3. Связать данные с клиентом. Показатели, компании, физические лица, судебные дела, документы и события объединяются в досье заёмщика и связанных сторон.
4. Проверить по правилам. Система запускает бизнес-правила с учётом динамики показателей, содержания документов, типа события, сегмента клиента и заданных порогов.
5. Определить критичность. Результаты классифицируются и при необходимости объединяются в сигнал с указанием уровня критичности.
6. Передать специалисту контекст. Пользователь видит клиента, сработавшее правило, источник, исходный документ или показатель и историю изменения, после чего выбирает дальнейшее действие.
Важно, что сигнал не существует отдельно от доказательной базы. Специалист получает возможность перейти к исходному PDF, увидеть извлечённые данные и понять, какое правило сработало. Это позволяет ускорить реакцию на инциденты и одновременно сохранить возможность проверки решения.
Что получает специалист банка
В системе сотрудник получает готовую картину по каждому выявленному риску, а именно он может:
- автоматически получать уведомления о сигналах потенциальных рисков — с данными о клиенте, типе риска, степени критичности, источнике данных и времени обнаружения события;
- самостоятельно настраивать правила контроля без участия разработчиков;
- задавать периодичность проверок — ежедневно, ежеквартально или при обновлении данных;
- анализировать не только сформированные сигналы, но и результаты проверок, которые не привели к срабатыванию.
В результате специалист тратит меньше времени на первичный анализ и может сосредоточиться на оценке действительно значимых изменений.
Один из сценариев — контроль финансового состояния заемщика. Вместо регулярной ручной проверки портфеля корпоративных заемщиков риск-менеджер получает от системы сигнал, если размер чистых активов клиента отклоняется от максимального значения за предыдущие четыре квартала. Специалист видит факт изменения показателя и может перейти к его оценке еще до того, как изменение финансового состояния отразится на платежной дисциплине клиента. При выявлении нарушения система формирует сигнал раннего предупреждения и передает данные далее для работы с выявленным риском. При этом специалисты банка могут самостоятельно изменить параметры контроля, настроить периодичность проверок и оптимизировать мониторинг.
Второй сценарий — поиск негативных событий во внешних источниках. Финансовая отчетность не всегда первой показывает изменения в бизнесе заёмщика, поэтому специалисту важно видеть и изменения во внешнем информационном поле. СРП помогает автоматически находить события, которые могут повлиять на устойчивость бизнеса:
- массовые увольнения;
- задержки заработной платы;
- потерю крупных клиентов и контрактов;
- смену бенефициаров;
- чрезвычайные ситуации;
- негативные события, связанные с собственниками и топ-менеджментом.
Специалист может настроить поиск по текстам, загруженным в платформу, документам и содержимому сайтов. Если система обнаруживает потенциально значимое событие, сотрудник получает не только уведомление, но и ссылку на источник, описание события и уровень критичности сигнала. Таким образом, специалист получает конкретный повод для проверки ситуации клиента.
Другой сценарий — поиск негативных событий из неструктурированных арбитражных документов и входящих запросов. Банк ежедневно получает документы, в которых могут содержаться признаки повышенного риска: запросы государственных органов, обращения граждан, сведения о новых арбитражных делах и изменениях по уже идущим процессам. Значимая информация часто скрыта в неструктурированном тексте, а её ценность зависит от того, насколько быстро специалист сможет найти факт, проверить контекст и начать работу. Система раннего реагирования объединяет поступление документов, их распознавание, извлечение сущностей, проверку по бизнес-правилам, уведомления и дальнейшую работу пользователя в едином процессе.
База для предиктивного риск-менеджмента
Для банка непрерывный мониторинг — это возможность перейти от реакции на уже возникшую просрочку к работе с более ранними признаками потенциального ухудшения качества портфеля. Система раннего предупреждения помогает специалистам автоматизировать поиск сигналов проблемности, сократить объем рутинного анализа, подключать новые источники данных и формировать основу для построения предиктивных моделей оценки риска. В результате кредитный мониторинг превращается из набора регламентных проверок в инструмент, который помогает банку принимать решения быстрее и точнее.
Обсудить идею или проект
Ответим уже сегодня
Вам может понравиться


FIS — на DOLG TALK СИБИРЬ 2026

С Новым 2026 годом!
FIS примет участие в DEBT TECH 2025
FIS — на форуме Финополис 2025
FIS: технологии остаются частью системных изменений во взыскании
FIS — на форуме “Лидеры цифрового развития”
FIS — на Collection TECH 2025
FIS — на Международном форуме “Технопром‑2025”
FIS — на “CNews FORUM Кейсы 2025”
FIS примет участие в “CNews FORUM Кейсы 2025”
FIS — на ProductCamp 2025

FIS примет участие в форуме DOLG TALK 2025
FIS примет участие в конференции Banks IT DAY
FIS примет участие в Collection PRO 2025
FIS примет участие в конференции “ИИ-банкинг 2025”
FIS примет участие в конференции “ИТ-приоритеты 2025” TAdviser
На что способен «умный» collection
Компания FIS приняла участие в конференции Продукты 24
FIS примет участие в форуме FINOPOLIS 2024
FIS принял участие в форуме Scoring Day 2024
FIS примет участие в форуме Fin.Bot 2024
FIS станет партнёром Международного форума ВБА-2024
Эксперты FIS приняли участие в бизнес-лагере ExportCamp
FIS примет участие в Дне ИТ-Карьеры COOKIE FEST
FIS на SUMMIT MFO 2024
FIS – на конференции TECHWRITER DAYS-2024

Технологии взыскания в эпоху цифровой трансформации


ТОП-3 тренда диджитализации финсектора в 2024 году

3 истории профессионального роста сотрудников FIS

Состоялась защита проектов в рамках спецкурса FIS

Компания FIS приняла участие в форуме ВБА-2023


Управление закупками

Автоматизация управления операционными рисками
Low-code платформа для разработки: где и как применять

Колл-центр в банке — для чего он нужен
FIS – на Scoring Day 2023
FIS – в атласе «Импортозамещение: 3 карты рынков» CNews
Нетология и FIS стали партнерами

FIS – участник форума FinNext 2023
Компания FIS вновь вошла в состав ГЭК ЭФ НГУ


FIS – на форуме SUMMIT MFO-2023
FIS – на Smart Piknik 2023

Система автоматизации маркетинга
Citizen developers: кто это такие и зачем нужны бизнесу

Case Studio проведет вебинар 6 апреля

FIS – участник AUTO FINANCE FORUM 2023
Case Studio на Low-code Day 2023
FIS – участник форума COLLECTION PRO 2023
Компания FIS приняла участие в iFin-2023
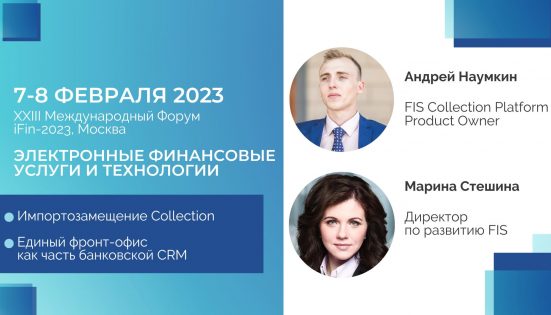
FIS – участник iFin-2023
Поздравление с 2023 годом!
Защита проектов спецкурса FIS в НГУ

Что такое факторинг?
FIS поздравляет с Днем банковского работника
FIS участвует в конкурсе Global CIO «Проект года» 2022
Компания FIS привлекла 310 млн рублей

Компания FIS приняла участие в форуме ВБА-2022

Построение скоринговой карты

FIS примет участие в IX Международном форуме ВБА-2022
Case Studio – на конференции TAdviser Low-Code Day 2022


FIS – в лидерах рейтинга лучших low-code платформ 2022 от CNews

Настоящее и будущее кредитного скоринга


Управление кредитными рисками
FIS — на Технопроме-2022

Поддержите FIS в народном голосовании
Case Studio — на Startup Village в Сколково
FIS — на юбилее Академпарка
FIS на Международном форуме iFin-2022
Поздравление с Новым годом!
Что такое СЭД и зачем нужна автоматизация


Управление операционным риском в банке
Управление бизнес процессами BPM
Что такое no-code разработка?
Что такое low-code система?

FIS проведет бесплатный вебинар 21 июля

FIS на конференции II Banking Retail 2021
Case Studio открыла представительство в Европе
FIS на конференции «Маркетинг в розничном банке»


Что такое маркетинговая кампания


FIS в онлайн-конференции Future Fintech & Banking
Case Studio на SEYMARTEC DIGITAL
Case Studio на SEYMARTEC DIGITAL 2020/21

Фронт-офис и бэк-офис в Банке

Что такое фронт-офис в Банке?
Новый партнер Case Studio – Sourcific Consulting
Компания Case Studio – на конференции TAdviser
Case Studio на «IT RETAIL DAY 2021»
Case Studio на конференции от TAdviser
КОЛЛ-ЦЕНТР В БАНКЕ — ДЛЯ ЧЕГО ОН НУЖЕН

Организация колл-центра с нуля


Для чего нужна CRM в банке?

Для чего необходима автоматизация банка
FIS Platform в финале премии «Цифровые вершины»
Case Studio на Global Pilots Demo Day
Завершился спецкурс FIS в НГУ
ФИС выступила с докладом на Scoring Case Forum

Что такое антифрод: задачи и методы


Управление дебиторской задолженностью

Автоматизация SOFT и HARD collection

ЗАПИСИ ДОКЛАДОВ ОНЛАЙН-МЕРОПРИЯТИЙ
ОНЛАЙН-КОНФЕРЕНЦИЯ ОТ FINTECH LAB
УПРАВЛЕНИЕ ОПЕРАЦИОННЫМ РИСКОМ В БАНКАХ

Доклад ФИС на iFin-2020
Супергеройская FIS-party
ФИС провела первый митап по продукту FIS Factoring
ФИС посетила воркшоп на Филиппинах
ФИС участник бизнес-миссии в Китае

Открыта регистрация на вебинар ФИС

Доклад ФИС на ВБА-2019
ФИС участник XI Международного форума СИИС-2019
ФИС на форуме ВБА-2019
Доклад ФИС на митапе ИТ-аналитиков Новосибирска
Московский офис ФИС на Марсе
15 лет – это только начало!
ЛАНИТ – Би Пи Эм – новый партнер компании FIS
FIS Страхование для УРАЛСИБ Жизнь
Видишь баг? И я не вижу. А он есть
Кто такой аналитик-технолог?


ФИС завершила тренинг для Asseco

ФИС запускает PM-курс обучения в НГУ

Круговорот карьерных дней

Новая эра финансового обслуживания


Компания ФИС выступила с докладом на форуме FinCore!


Дни Карьеры НГУ 2018 прошли вместе с ФИС!

